Business angels vs venture capital: diferencias y cuándo acudir a cada uno
Diferencias entre business angels y venture capital en España: importes, fases, fiscalidad y cuándo es mala idea cada uno, con datos de AEBAN y SpainCap.
Por Jorge Palomino
Un business angel es una persona que invierte su propio dinero en una startup muy temprana; un fondo de venture capital es un gestor profesional que invierte capital de terceros, normalmente con cheques mayores y en compañías más validadas. Como regla general, acude a los ángeles cuando necesitas poco capital y ayuda para validar, y al venture capital cuando ya hay tracción y el dinero sirve para escalar algo que funciona.
En resumen
Tamaño: la inversión mediana de un business angel español en 2024 fue de 20.000 € al año, según AEBAN e IESE. En venture capital, la media ronda los 2,2 M€ por operación en 2025 (cálculo propio con datos preliminares de SpainCap).
Momento: los ángeles entran sobre todo en presemilla, semilla y fases iniciales. El capital de los fondos se está desplazando hacia compañías más maduras.
Fiscalidad: en España, la persona física puede deducirse hasta el 50 % de lo invertido, sobre una base máxima de 100.000 € anuales, si se cumplen los requisitos.
No son excluyentes: más del 80 % de los ángeles encuestados ha coinvertido con otros ángeles, fondos u otros vehículos.
Business angels y venture capital: qué es cada uno
El business angel invierte su propio dinero y su tiempo. AEBAN describe su aportación más allá del capital: puede actuar como asesor informal de los fundadores, miembro de un consejo asesor o consejero, y lo define como capital paciente e inteligente, porque suma experiencia y contactos (Informe Business Angels 2025).
El venture capital es, según la definición de AIFI, la patronal italiana del sector, inversión de capital riesgo realizada por gestores profesionales en compañías en fase temprana y en etapas posteriores.
Comparativa: business angels vs venture capital
Criterio
Business angels
Venture capital
Origen del dinero
Propio
Capital de terceros, gestionado por profesionales
Fase habitual
Presemilla, ángel, semilla y fases iniciales
Desde fases tempranas hasta crecimiento, según el fondo
Importe de referencia en España
Mediana de 20.000 € y media de 95.525 € por inversor (año 2024)
Unos 2,2 M€ de media por operación (2025, cálculo propio sobre datos preliminares)
Incentivo fiscal estatal
Deducción en IRPF para personas físicas
La deducción descrita aquí no aplica como tal al fondo
Cuidado con la media de los ángeles: la dispara un grupo reducido de grandes inversores. Sin los cinco de la muestra que invirtieron un millón de euros o más, baja a 45.365 €, y el 70 % de los encuestados no pasó de 50.000 € en el año (AEBAN e IESE, 234 cuestionarios).
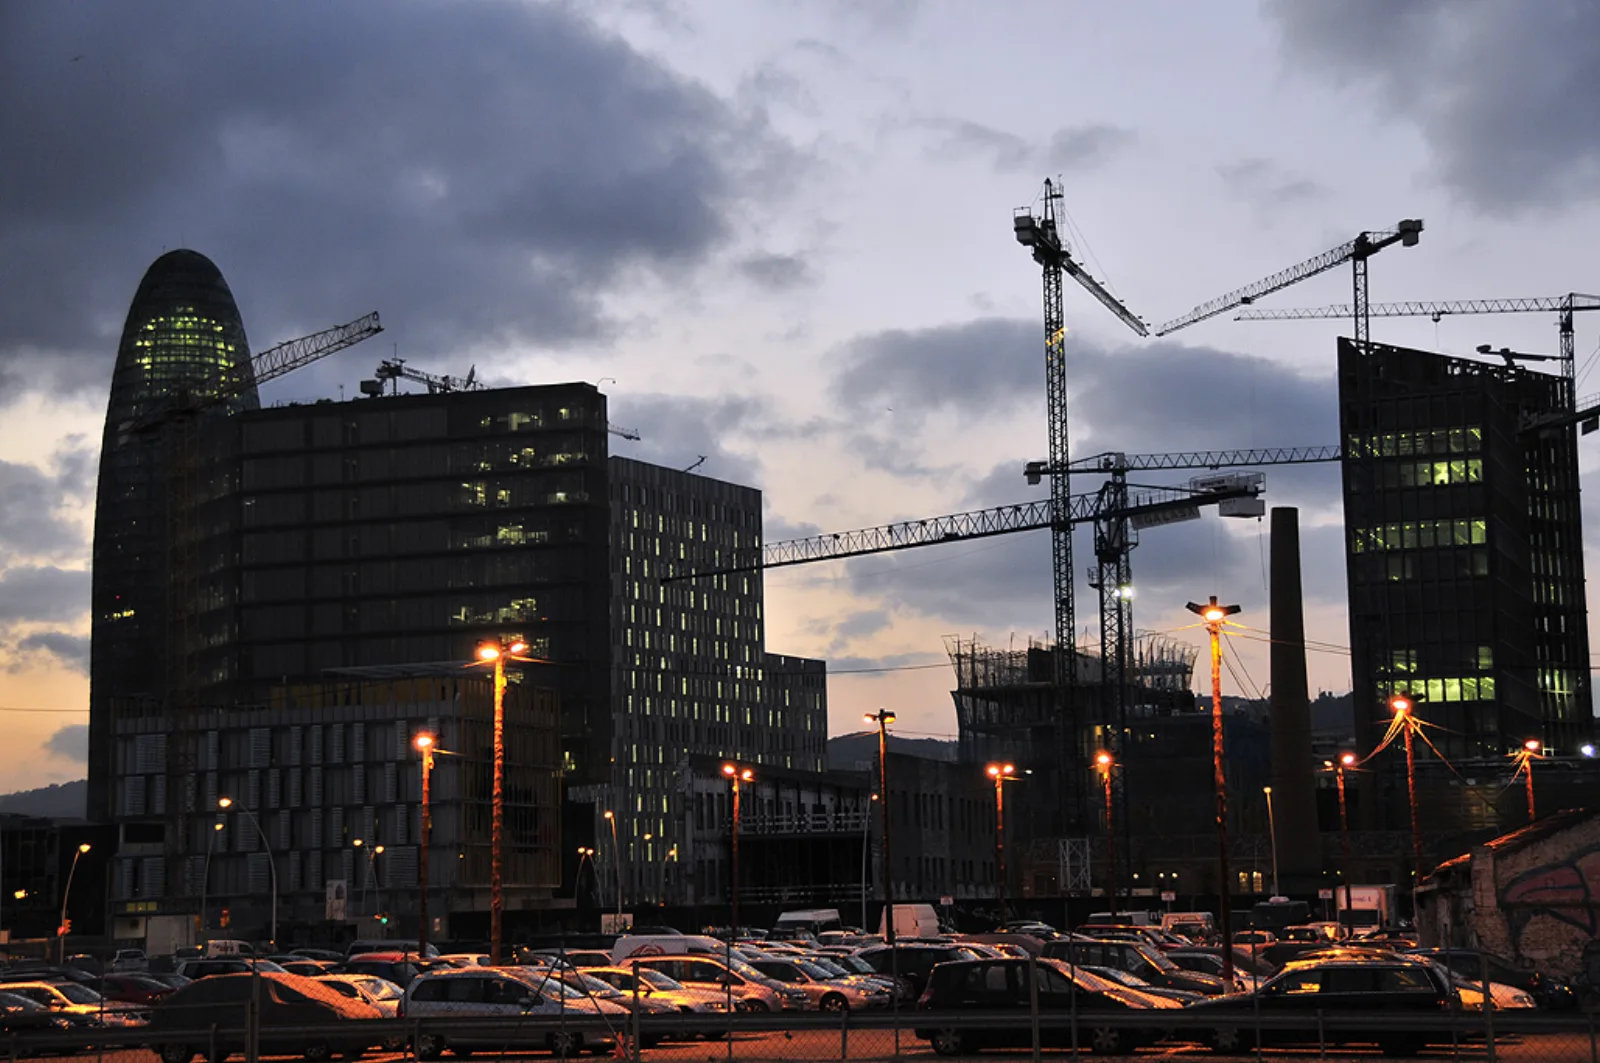
Distrito 22@ de Barcelona. Imagen: Manuellebron / Wikimedia Commons (dominio público)
Qué dicen los datos más recientes en España
Volumen de venture capital: SpainCap estima 1.904 M€ en 863 operaciones en 2025, un 73 % más que en 2024 (estimación preliminar presentada en abril de 2026). Un corte anterior, recogido por AEBAN, daba 1.731 M€ en 654 operaciones. Las cifras cambian según la fecha de cierre, así que tómalas como orden de magnitud.
Dónde va ese capital: el capital en fases tempranas cayó un 1,1 % en 2025, mientras que el de series avanzadas creció un 14,9 % (Informe Business Angels 2026).
El paso a serie A no está garantizado: el mismo informe cita una tasa de conversión de semilla a serie A del 20,4 % en España, frente al 24,3 % de media europea (Dealroom, 2025).
La liquidez tarda: se registraron 49 desinversiones en startups en 2025, y la permanencia media en cartera de las participadas de los fondos alcanza los 5,6 años (datos citados por AEBAN).
Para un fundador de Barcelona hay otro matiz: el AI Cities Index 2026 sitúa a la ciudad en el puesto 48 mundial en inversión privada en IA, muy por debajo de su 9.º puesto en entorno operativo. Según el sector, conviene pensar desde el principio en inversores de fuera. Para ver quién está cerrando rondas, consulta las rondas de startups de Barcelona de octubre y las de startups de IA en 2026.
Cuándo acudir a business angels
Tienes un equipo y una hipótesis, pero aún poca evidencia de mercado.
Necesitas una cantidad pequeña para llegar al siguiente hito.
Cuándo es mala elección: si necesitas mucho capital desde el primer día (hardware, biotecnología) y nadie puede seguir invirtiendo en rondas posteriores, o si la tabla de capitalización acaba repartida en muchos pequeños socios sin una forma ordenada de firmar decisiones.
Cuándo acudir a venture capital
Hay tracción medible y sabes en qué se convierte cada euro adicional.
El mercado es grande y la velocidad decide quién gana.
Cuándo es mala elección: si tu negocio puede ser rentable y muy bueno sin llegar a ser enorme, o si no quieres vender a medio plazo. Un fondo necesita liquidez en algún momento, y esa expectativa condiciona la estrategia.
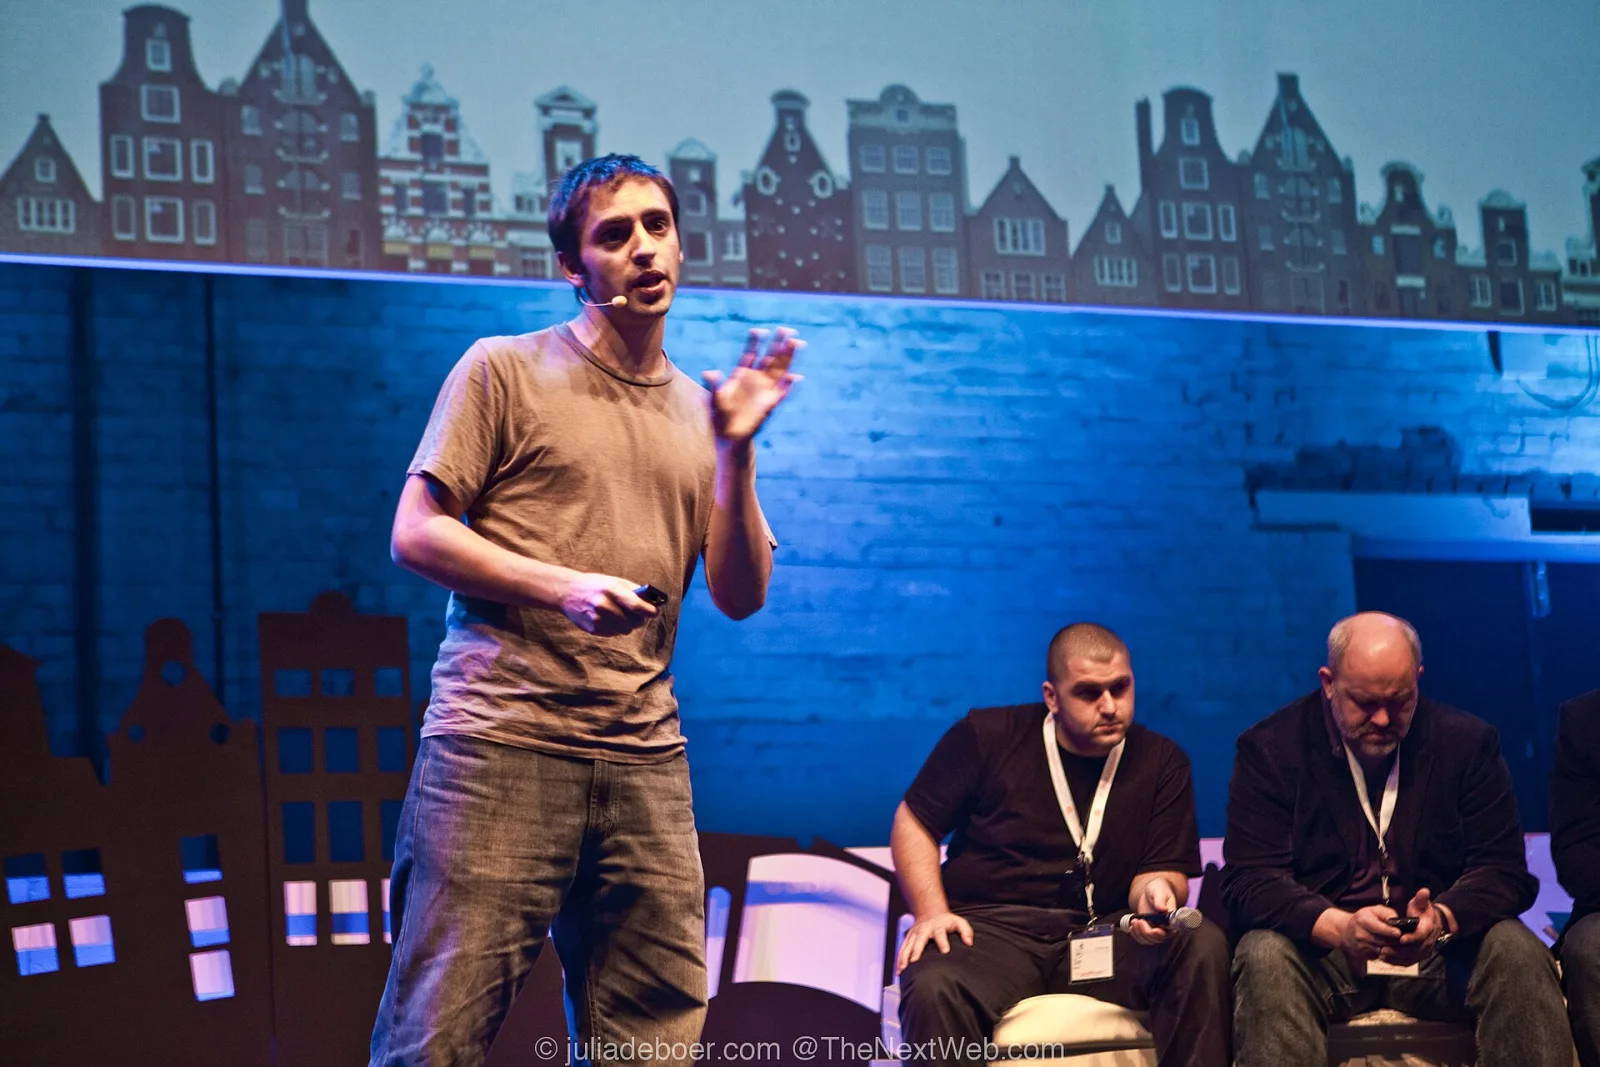
Pitch de una startup en TNW Conference. Imagen: Julia de Boer / The Next Web, Wikimedia Commons (CC BY-SA 2.0)
La deducción fiscal: qué mirar antes de contar con ella
La Ley del IRPF (art. 68.1, texto consolidado del BOE) permite deducir el 50 % de lo suscrito en empresas de nueva o reciente creación, con una base máxima de 100.000 € anuales. Entre los requisitos: fondos propios de la entidad no superiores a 400.000 € al inicio del periodo impositivo; compra en la constitución o en una ampliación dentro de los cinco años siguientes (siete para empresas emergentes de la Ley 28/2022); mantener la participación más de tres años y menos de doce; y no superar el 40 % del capital con familiares, salvo los socios fundadores de una empresa emergente.
Lo que implica para ti: el límite de fondos propios puede dejar fuera a un inversor en una ronda posterior, así que compruébalo antes de prometer la deducción. AEBAN señala además que el incentivo se dirige a personas físicas y no a vehículos que agrupen ángeles. Tienes más contexto en nuestra guía de la Ley de Startups. Este artículo es informativo y no constituye asesoramiento financiero ni fiscal: revisa tu caso con un profesional.
Preguntas frecuentes
¿Se puede tener business angels y venture capital en la misma ronda?
Sí. Más del 80 % de los ángeles encuestados por AEBAN declara haber coinvertido con otros ángeles o fondos, o haber participado en operaciones con vehículos de inversión.
¿Cuánto invierte un business angel en España?
La mediana fue de 20.000 € por inversor en 2024 y la media, de 95.525 €, o 45.365 € sin los mayores inversores de la muestra. Es la inversión anual de cada persona, no el tamaño de una ronda.
Si estás buscando a unos o a otros, ayuda verlos en persona. DEXT FORCE es el congreso de Barcelona donde se encuentran fundadores, inversores y marcas: 1.500 asistentes en la última edición y más de 70 marcas. Apúntate a la lista de espera para conocer la próxima fecha.
Usamos cookies de analítica (Google) y de marketing (Meta) para medir la web y mejorar nuestras campañas. Solo se activan si las aceptas. Política de cookies
 Por Jorge Palomino